


📋 الملخص التنفيذي — Executive Summary
- سوق السيارات الكهربائية العالم العربي مُتوقَّع أن يبلغ 12 مليار دولار بحلول 2030.
- الإمارات والسعودية تقودان التحول بحصة سوقية تتجاوز 60% من إجمالي مبيعات EV الإقليمية.
- المغرب يُشكّل مركز تصنيع ناشئاً لمكونات السيارات الكهربائية في شمال أفريقيا.
- أبرز التحديات: محدودية شبكات الشحن، وارتفاع التكاليف الأولية، وضعف التشريعات الداعمة في بعض الدول.
- توصية رئيسية: الاستثمار الآن في البنية التحتية للشحن قبل التشبع التنافسي المتوقع بين 2027–2029.
⚡ السيارات الكهربائية العالم العربي — تقرير اقتصادي تقني 2026
📊 تقرير اقتصادي تقني | 🌍 الوطن العربي — الخليج · المغرب العربي · الشام | 📅 2026 | الكلمة المفتاحية: السيارات الكهربائية العالم العربي
يشهد قطاع النقل في الوطن العربي تحولاً هيكلياً غير مسبوق. السيارات الكهربائية في العالم العربي لم تعد مجرد ترف تكنولوجي يُستورد من الغرب — بل باتت محور استراتيجيات التنويع الاقتصادي ومخططات تحول الطاقة في دول تسعى جاهدة للتحرر من اعتمادها على عائدات النفط كمصدر وحيد للدخل.
يرصد هذا التقرير الاقتصادي التقني الواقع الراهن لـالسيارات الكهربائية العالم العربي: من منظور حجم السوق والفرص الاستثمارية، إلى تقييم التحديات التقنية والتشريعية، مع تحليل مقارن لدول الخليج والمغرب العربي ودول الشام.
يُقدَّم هذا التقرير كمرجع تحليلي لصناع القرار ومديري المشاريع والمستثمرين الراغبين في فهم الديناميكيات الحقيقية لهذا السوق الناشئ والتموضع الصحيح فيه قبل أن تُغلق نوافذ الفرصة المبكرة.
- نظرة عامة على السوق العربي — الأرقام والحجم
- تحليل السوق حسب المنطقة: الخليج · المغرب العربي · الشام
- التوقعات المالية والتقنية 2026–2030
- التحديات الهيكلية والعوائق أمام النمو
- الفرص الاستثمارية ذات الأولوية
- توصيات السياسة والاستثمار
📊 1. نظرة عامة على سوق السيارات الكهربائية في العالم العربي
وفقاً لأحدث تقارير BloombergNEF ووكالة الطاقة الدولية (IEA)، بلغت مبيعات السيارات الكهربائية في العالم العربي نحو 85,000 وحدة عام 2025، بمعدل نمو سنوي مركّب (CAGR) يُقدَّر بـ34% خلال الفترة 2022–2025. ويُتوقع أن يرتفع هذا الرقم إلى ما يزيد على 220,000 وحدة بحلول 2028 في سيناريو النمو المعتدل.
وحدة مباعة في 2025
معدل النمو السنوي 2022–2025
حجم السوق المتوقع 2030
محطة شحن في المنطقة حتى 2025
🔍 المحركات الرئيسية للطلب
- التوجيهات الحكومية الإلزامية: أعلنت الإمارات والسعودية والمغرب عن أهداف صريحة لرفع حصة EV في أسطول السيارات إلى 30%–50% بحلول 2030–2035.
- انخفاض تكاليف البطاريات: هبط سعر كيلوواط/ساعة من بطاريات الليثيوم من 1,200$ عام 2010 إلى أقل من 110$ عام 2025، مما يُقلّص الفجوة السعرية مع السيارات التقليدية.
- الوعي البيئي المتصاعد: استضافة مؤتمر COP28 في دبي أسهمت في تعزيز الوعي المناخي وتسريع التعهدات الحكومية بتبني EV.
- تنافسية أسعار الكهرباء: دول الخليج تُقدّم الكهرباء بأسعار منخفضة جداً مقارنة بالوقود — مما يجعل التكلفة التشغيلية لـEV أدنى بنسبة 60%–70% من نظيراتها التقليدية.

🌍 2. تحليل السوق الإقليمي — الخليج والمغرب والشام
🇸🇦🇦🇪 أولاً: دول الخليج العربي — القاطرة الإقليمية
تُعدّ المحرك الأبرز في المنطقة. أطلقت مشروع CEER — أول علامة سيارات كهربائية سعودية خالصة — بشراكة مع BMW. استهدفت رؤية 2030 أن يكون 30% من مركبات الرياض كهربائية بحلول 2030. حجم السوق المحلي: ~38,000 وحدة عام 2025.
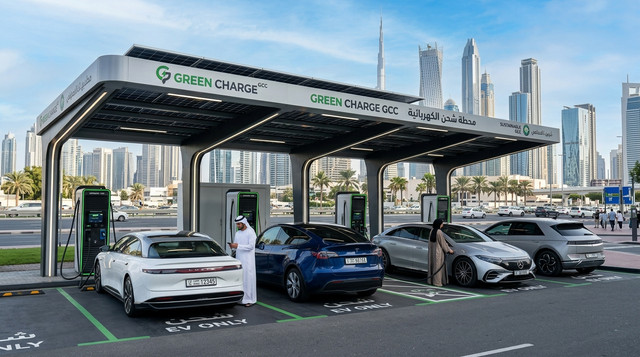
تمتلك أكثر من 1,000 محطة شحن عامة — الشبكة الأكثر كثافة عربياً. دبي تحتضن أكبر أسطول تاكسي كهربائي في الإقليم. أعلنت الحكومة أن 50% من وسائل النقل ستكون نظيفة بحلول 2050.
تُشكّل دول الخليج مجتمعةً نحو 68% من إجمالي مبيعات السيارات الكهربائية في العالم العربي. يعكس هذا التركّز ثلاثة عوامل: الدخل المرتفع الداعم للتبني المبكر، والإرادة السياسية في قيادة التحول الطاقوي، والبنية التحتية النسبياً الأفضل في الإقليم.
🇲🇦🇩🇿🇹🇳 ثانياً: المغرب العربي — مركز تصنيع ناشئ
يلعب المغرب دوراً استراتيجياً متميزاً يختلف عن نظيره الخليجي. فبدلاً من الاكتفاء بالاستيراد، يسعى المغرب إلى تحويل نفسه إلى مصنّع إقليمي لمكونات EV:
- الاحتياطيات المعدنية: يمتلك المغرب 70% من الاحتياطيات العالمية المعروفة للفوسفات — مادة أساسية في بطاريات ليثيوم فوسفات الحديد (LFP).
- منظومة Renault-Nissan: يُنتج مصنع طنجة سنوياً أكثر من 400,000 سيارة، ويتحول تدريجياً نحو النماذج الكهربائية والهجينة.
- الكوبالت الجزائري: تُعدّ الجزائر من أبرز منتجي الكوبالت في المنطقة — وهو مكوّن محوري في بطاريات NMC عالية الكثافة.
- تونس: تسعى إلى رفع نسبة السيارات الكهربائية في أسطولها الحكومي إلى 20% بحلول 2027 ضمن استراتيجية الطاقة المتجددة.
🇯🇴🇱🇧🇵🇸 ثالثاً: بلاد الشام — سوق واعد بقيود هيكلية
يُقدّم سوق الشام معادلة مختلفة تماماً: وعي مرتفع بين المستهلكين، لكن عوائق اقتصادية وهيكلية جوهرية.
خفّض الأردن الرسوم الجمركية على EV إلى 0% ما أدى إلى ارتفاع حصة السيارات الكهربائية في المبيعات الجديدة إلى أكثر من 12% عام 2025 — إحدى أعلى النسب عربياً قياساً بحجم السوق. غير أن محدودية شبكات الشحن خارج عمّان لا تزال عقبة ملموسة.
📈 3. التوقعات المالية والتقنية 2026–2030
استناداً إلى بيانات BloombergNEF وتقارير McKinsey حول التحول في قطاع السيارات بمنطقة الشرق الأوسط وشمال أفريقيا (MENA)، يمكن رسم ثلاثة سيناريوهات لمسار السيارات الكهربائية في العالم العربي:
| السيناريو | مبيعات 2028 | حجم السوق 2030 | الشرط الرئيسي |
|---|---|---|---|
| 🟢 متفائل | 310,000 وحدة | 18 مليار $ | سياسات دعم قوية |
| 🔵 معتدل | 220,000 وحدة | 12 مليار $ | استمرار الزخم الراهن |
| 🔴 متحفظ | 130,000 وحدة | 7 مليار $ | تعثّر البنية التحتية |
🔋 التوقعات التقنية — ما الذي سيتغير؟
- بطاريات الحالة الصلبة (Solid-State): متوقع تجاريتها على نطاق واسع بين 2027–2029، مما يرفع مدى EV إلى 800–1,000 كم وكثافة شحن تصل إلى 10 دقائق لـ80%.
- الشحن اللاسلكي: بدأت الإمارات تجارب الشحن اللاسلكي في الطرق (WPT) بمشاركة شركة Magment — يُتوقع نشره تجارياً 2028.
- تكامل الطاقة الشمسية: الدول العربية ذات الإشعاع الشمسي المرتفع مرشحة لنشر محطات شحن مدعومة بالكهرباء الشمسية المحلية، مما يُخفض التكلفة التشغيلية للشحن بنسبة 40%.
⚠️ 4. التحديات الهيكلية أمام توسع السوق
باستثناء الإمارات والسعودية، تعاني معظم الدول العربية من كثافة محطات شحن لا تتجاوز محطة واحدة لكل 180 كيلومتراً — مقابل المعيار الأوروبي البالغ محطة لكل 60 كم.
لا يزال متوسط سعر EV في الفئة الاقتصادية يتجاوز 30,000$ في معظم الأسواق العربية، وهو ثلاثة أضعاف ما يُعدّ "حد القدرة على الشراء" لشريحة واسعة من المستهلكين.
دول كالعراق ومصر وليبيا لا تمتلك بعد منظومة تشريعية ومعايير فنية واضحة لتسجيل EV وتشغيل محطات الشحن التجارية، مما يُثبّط الاستثمار الخاص في هذه الأسواق.
باستثناء المغرب وتجربة CEER السعودية الأولية، تعتمد المنطقة شبه الكلي على استيراد EV من الصين وأوروبا — مما يُعرّض السوق للتقلبات الجيوسياسية وسلاسل التوريد العالمية.
💡 5. الفرص الاستثمارية ذات الأولوية
على الرغم من التحديات، يُوفّر سوق السيارات الكهربائية في العالم العربي فرصاً استثمارية استراتيجية لمن يدخل في الوقت الصحيح.
إنشاء شبكات شحن في المواقع التجارية والطرق السريعة وهو السوق الأقل تشبّعاً حالياً وذو عوائد تشغيلية مستقرة على المدى البعيد. IRR متوقع يتراوح بين 14%–22% وفق التحليلات التجريبية في الإمارات.
مع تقادم أساطير EV المبكرة بين 2026–2029، يبرز سوق Second-Life Battery و Recycling فرصةً استثمارية بكراً لا تحتاج تقنية محلية مرتفعة التكلفة.
الشراكات مع منتجي لوحات الطاقة الشمسية وموردي المعادن المغاربة تُتيح بناء سلسلة قيمة EV أفريقية-عربية متكاملة، تُقدر قيمتها المضافة بـ2.8 مليار دولار بحلول 2030.
مع توسع أساطير تاكسي وتوصيل وسيارات حكومية كهربائية، تتصاعد الحاجة لحلول SaaS متخصصة في إدارة الشحن والصيانة والمسار — سوق نرصد فيه نقصاً حاداً في الحلول العربية المحلية.

🏛️ 6. توصيات السياسة والاستثمار
🏛️ لصناع السياسة والجهات الحكومية:
- إطار تشريعي موحّد: إنشاء جهة تنسيق عربية (على غرار نموذج استيراد ESMA في الإمارات) لتوحيد معايير السلامة والتوصيل وبروتوكولات الشحن عبر الدول الأعضاء.
- حوافز مرحلية بدلاً من الإعفاءات الدائمة: تصميم منظومة حوافز تنتهي في 2028 لدفع التبني المبكر دون خلق اعتماد مزمن على الدعم الحكومي.
- إلزام التطوير العقاري الجديد: اشتراط تجهيز 20% من مواقف المباني السكنية والتجارية الجديدة بنقاط شحن جاهزة (Conduit-Ready).
- اشتراطات الأسطول الحكومي: تحديد جدول زمني إلزامي لتحويل 40% من المركبات الحكومية إلى EV بحلول 2028 — مما يُوفر طلباً أساسياً يُحفّز القطاع الخاص.
💼 للمستثمرين ومديري المشاريع:
- ابدأ بالبنية التحتية لا بالسيارات: الاستثمار في محطات الشحن أقل مخاطرة وأعلى استقراراً من الاستثمار في توزيع السيارات نفسها في هذه المرحلة.
- المغرب بوابة التصنيع الأفريقي-العربي: الدخول مبكراً في شراكات مع مصانع طنجة وصناعات المعادن المحلية يُوفّر ميزة تنافسية يصعب نسخها لاحقاً.
- الأسواق الأقل تشبّعاً أعلى عائداً: الأردن وسلطنة عُمان والبحرين تُقدّم نسبة منافسة أدنى مع طلب متصاعد — نوافذ فرصة أكثر جاذبية من السعودية والإمارات المشبعتَين نسبياً.
- [1] BloombergNEF (2025) — Electric Vehicle Outlook 2025: Middle East & North Africa Regional Report. bnef.com
- [2] International Energy Agency / IEA (2025) — Global EV Outlook 2025 — Regional Analysis. iea.org
- [3] McKinsey Center for Future Mobility (2024) — Electrifying the Middle East: Opportunities in the EV Value Chain. mckinsey.com
⚠️ ملاحظة منهجية: الأرقام الواردة في هذا التقرير مُستقاة من تقارير مؤسسية مُعلنة أو من تقديرات تحليلية مبنية على بيانات السوق المتاحة. يُنصح بالتحقق من الأرقام التشغيلية الدقيقة مع المصادر الأولية قبل اتخاذ قرارات استثمارية.
🏁 خلاصة التقرير — والخطوة التالية
يقف سوق السيارات الكهربائية في العالم العربي عند نقطة انعطاف حرجة. الإرادة السياسية موجودة، والطلب يتصاعد، والفرص الاستثمارية بكر — لكن النافذة لن تبقى مفتوحة إلى ما لا نهاية.
الدول والمستثمرون الذين يضعون الأسس اليوم — في البنية التحتية والتشريعات وسلاسل التوريد — سيمتلكون الميزة التنافسية الجوهرية حين يتسارع النمو في الفترة 2027–2030. أما من ينتظر حتى "تنضج السوق"، فسيجد نفسه في سوق متشبّع تسيطر عليه اللاعبون الأوائل.
📞 هل تفكر في الدخول لهذا السوق؟
شارك هذا التقرير مع فريق القرار لديك،
وأخبرنا في التعليقات:
أيّ الأسواق العربية تراها الأكثر جاذبية
للاستثمار في EV؟ وما القطاع الذي تستهدفه؟
تابع مدونتنا للحصول على تحديثات ربع سنوية
حول أسواق التقنية والاقتصاد في المنطقة العربية ⬇️
❓ أسئلة شائعة حول السيارات الكهربائية في العالم العربي
ما حجم سوق السيارات الكهربائية في العالم العربي حالياً وما توقعاته؟
بلغ حجم السوق نحو 85,000 وحدة مباعة عام 2025 بمعدل نمو سنوي مركّب يبلغ 34%. يُتوقع أن يصل السوق إلى 12 مليار دولار بحلول 2030 في السيناريو المعتدل، مع احتمال تجاوز 18 مليار دولار في سيناريو الدعم السياسي القوي. الإمارات والسعودية تستحوذان على حوالي 68% من إجمالي المبيعات الإقليمية.
ما أبرز التحديات التي تواجه انتشار السيارات الكهربائية في الدول العربية؟
أربعة تحديات رئيسية تُعيق التوسع: (1) شحّ شبكات الشحن بمعدل محطة لكل 180 كم في معظم الدول — (2) الفجوة السعرية حيث يبقى متوسط سعر EV الاقتصادي فوق 30,000$ — (3) الفراغ التشريعي في دول كمصر والعراق — (4) الاعتماد شبه الكلي على الاستيراد مما يُعرّض السوق لمخاطر سلسلة التوريد.
لماذا يُعدّ المغرب لاعباً محورياً في سوق السيارات الكهربائية العربي رغم ضعف مبيعاته المحلية؟
دور المغرب استراتيجي من جانب العرض لا الطلب. فهو يمتلك 70% من الاحتياطيات العالمية للفوسفات (مادة بطاريات LFP الأساسية)، ومصنع طنجة (Renault-Nissan) بطاقة 400,000 سيارة سنوياً يتحول نحو EV، إضافة إلى موقع جغرافي يربطه بالسوق الأوروبي والأفريقي معاً — مما يجعله مرشحاً طبيعياً ليكون مركز تصنيع EV إقليمي بامتياز.
ما أفضل الفرص الاستثمارية في قطاع EV العربي للمستثمرين الأفراد والمؤسسيين؟
يُوصي التقرير بأربعة قطاعات مُرتبة حسب الجاذبية الاستثمارية: (1) البنية التحتية للشحن — IRR متوقع 14%–22% — (2) إعادة تدوير وتحويل البطاريات المُستعملة — (3) شراكات التصنيع في المغرب — (4) منصات Fleet SaaS لإدارة أساطير EV. الأسواق الأقل تشبّعاً (عُمان، الأردن، البحرين) تُقدّم نسب مخاطر/عائد أكثر جاذبية من السوقين الرائدتَين.
كيف تؤثر أسعار النفط على مستقبل السيارات الكهربائية في الدول المنتجة للنفط؟
العلاقة أكثر تعقيداً من المفارقة الظاهرية. الدول المنتجة تدرك أن النفط مورد ناضب، وأن تصدير النفط للاستهلاك المحلي "تكلفة فرصة" باهظة. تحويل الاستهلاك الداخلي نحو الكهرباء يُتيح لها تصدير النفط الموفّر بدلاً من حرقه محلياً. وهذا يعني أن انخفاض أسعار النفط قد يُبطئ تحول المستهلكين، لكن الحكومات المنتجة ستحافظ على دعم EV استراتيجياً بصرف النظر عن أسعار النفط.
التعليقات 0
كن أول من يعلّق على هذا المقال.