


⚡ ملخص سريع — TL;DR
- التخطيط المالي الشخصي = معرفة دخلك + التحكم في نفقاتك + بناء مستقبلك.
- قاعدة 50/30/20 هي أبسط أداة لبناء ميزانية فورية.
- صندوق الطوارئ هو أول هدف مالي يجب أن تضعه قبل أي استثمار.
- 5 دقائق يومياً كافية للتتبع — الاتساق أهم من الكمال.
- حتى ادخار 100 ريال شهرياً يُحدث فارقاً ضخماً على المدى البعيد.
💰 التخطيط المالي الشخصي: دليل المبتدئين خطوة بخطوة لحياة مالية مستقرة
💼 مقال تعليمي | 🌱 مبتدئ إلى متوسط | 📅 2026 | الكلمة المفتاحية: التخطيط المالي الشخصي
هل تجد نفسك في نهاية كل شهر تتساءل: «أين ذهبت أموالي؟» أو تشعر بالقلق حين تفكر في فاتورة مفاجئة أو إجازة تريد تخطيطها؟ أو ربما تحلم بشراء منزل أو سيارة لكن لا تعرف من أين تبدأ؟
الجواب عن كل هذه الأسئلة يكمن في مهارة واحدة تُغيّر حياتك كلياً: التخطيط المالي الشخصي. في هذا الدليل، ستتعلم كيف تبدأ التخطيط المالي الشخصي من الصفر — بأمثلة حقيقية ونموذج ميزانية جاهز وأدوات حسابية بسيطة — سواء كنت طالباً، موظفاً يتقاضى راتباً شهرياً، أو ربّة منزل تدير ميزانية أسرتها.
- ما هو التخطيط المالي الشخصي؟ — التعريف بلغة بسيطة
- لماذا يحتاجه كل شخص — حتى ذو الدخل المحدود؟
- الخطوات السبع للتخطيط المالي الشخصي للمبتدئين
- نموذج ميزانية شهرية جاهز للتطبيق الفوري
- ماذا تفعل يومياً وشهرياً وسنوياً؟
- أداة حسابية بسيطة — معادلات جاهزة
- أسئلة شائعة وإجابات مبسطة
💡 1. ما هو التخطيط المالي الشخصي؟ — التعريف بلغة بسيطة
تخيّل أنك تريد السفر من مدينتك إلى مدينة بعيدة. لن تقود سيارتك بشكل عشوائي — بل ستحدد الوجهة، والطريق، وكمية الوقود، وأماكن الاستراحة. هذا بالضبط ما يفعله التخطيط المالي الشخصي لحياتك المالية — هو الخريطة التي تُوصلك لأهدافك المالية بأمان.
"التخطيط المالي الشخصي = عملية منظّمة لإدارة دخلك ونفقاتك وادخارك واستثماراتك بهدف تحقيق أهدافك الحياتية."
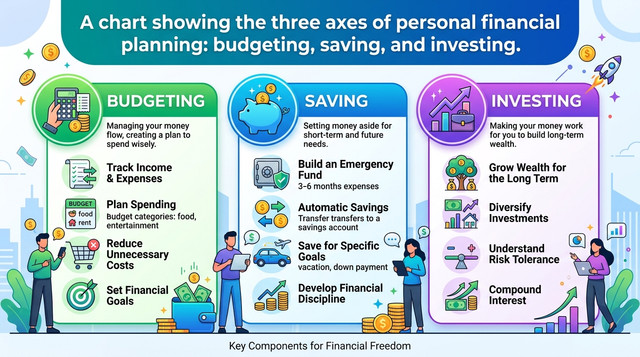
يشمل التخطيط المالي الشخصي ثلاثة محاور رئيسية تعمل معاً:
معرفة دخلك ونفقاتك بدقة كل شهر.
مثال: تتبع كل ريال يدخل ويخرج.
تخصيص جزء من دخلك بانتظام لبناء احتياطي.
مثال: 20% من الراتب شهرياً.
تشغيل مدخراتك لتنمو بمرور الوقت.
مثال: صناديق استثمار أو أسهم.
🌱 2. لماذا يحتاج التخطيط المالي الشخصي كل شخص؟
كثيرون يعتقدون أن التخطيط المالي الشخصي مخصص للأثرياء أو لأصحاب الدخل المرتفع فقط. هذا اعتقاد خاطئ تماماً. بالعكس: كلما كان دخلك محدوداً، كلما كانت الحاجة للتخطيط أشدّ إلحاحاً.
وجود صندوق طوارئ يُريحك من الضغط النفسي عند أي طارئ — فاتورة طبية مفاجئة، تعطّل السيارة، أو فقدان الوظيفة لفترة قصيرة. بدون تخطيط مالي شخصي، أي صدمة صغيرة تتحول إلى أزمة كبرى.
سواء كان حلمك رحلة إلى إسطنبول، سيارة جديدة، أو شراء شقة — التخطيط المالي الشخصي يحوّل هذه الأحلام إلى أهداف بأرقام وجداول زمنية واضحة، بدلاً من أن تبقى مجرد أمنيات.
الشخص الذي يعرف وضعه المالي بالتفصيل يعيش براحة بال لا يعرفها من يُدير أموره بشكل عشوائي. الوضوح المالي = سلام نفسي حقيقي.
حتى ادخار 200 ريال شهرياً على مدى 10 سنوات = 24,000 ريال — وهذا قبل أي عائد استثماري. الثروة لا تُبنى بضربة حظ، بل بقطرات ثابتة من الادخار المنتظم.
حين تُطبّق التخطيط المالي الشخصي في منزلك، أنت تُعلّم أبناءك مهارة حياة لا تُقدّر بثمن — مهارة لم يتعلموها في المدرسة ولن يجدوها في كتاب مقرر.
أحمد موظف يتقاضى 5,000 ريال شهرياً. كان ينفق دون تتبع ويقترض في نهاية الشهر. بعد تطبيق مبادئ التخطيط المالي الشخصي لمدة 6 أشهر فقط، وفّر 8,000 ريال كصندوق طوارئ وتوقف عن الاقتراض كلياً.
🗺️ 3. الخطوات السبع للتخطيط المالي الشخصي للمبتدئين
يمكن تطبيق التخطيط المالي الشخصي عبر سبع خطوات منطقية ومتسلسلة. لا تحتاج خبرة مسبقة — تحتاج فقط قلماً وورقة أو تطبيقاً على هاتفك.
📥 الخطوة 1: احسب صافي دخلك الشهري
ابدأ بمعرفة كم تجني فعليًا بعد الضرائب والاستقطاعات. إذا كان دخلك متغيراً (عمل حر أو تجارة)، استخدم متوسط آخر 3 أشهر.
🔢 مثال: راتب أساسي 5,000 + بدل مواصلات 500 = صافي الدخل الشهري 5,500 ريال.
📝 الخطوة 2: سجّل كل نفقاتك لمدة شهر كامل
قبل أن تضع ميزانية، عليك أن تعرف أين تذهب أموالك. دوّن كل إنفاق — حتى فنجان القهوة — لمدة 30 يوماً. ستتفاجأ بما ستكتشفه حول عاداتك الإنفاقية الخفية.
🗂️ الخطوة 3: صنّف نفقاتك
- 🔴 ضروريات: إيجار، فواتير، طعام، مواصلات.
- 🟡 مهمات: تعليم، صحة، ملابس أساسية.
- 🟢 ترفيهيات: مطاعم، اشتراكات، تسوق غير مخطط.
⚖️ الخطوة 4: طبّق قاعدة 50/30/20
تُعدّ قاعدة 50/30/20 من أشهر أدوات التخطيط المالي الشخصي للمبتدئين — بسيطة جداً وفعّالة في نفس الوقت:
الإيجار + الفواتير + الطعام + المواصلات.
المطاعم + الاشتراكات + التسوق الاختياري.
صندوق الطوارئ + الادخار + الاستثمار.
دخل سارة الشهري = 6,000 ريال.
← 3,000 ريال للضروريات |
1,800 ريال للترفيه |
1,200 ريال للادخار والاستثمار.
🏦 الخطوة 5: ابنِ صندوق الطوارئ أولاً
قبل أي استثمار، وفّر ما يعادل 3 إلى 6 أشهر من نفقاتك الضرورية في حساب منفصل لا تلمسه. هذا هو درعك الواقي الأول ضد أي صدمة مالية مفاجئة.
💳 الخطوة 6: سدّد الديون ذات الفائدة العالية
البطاقات الائتمانية والقروض الاستهلاكية تأكل ثروتك بصمت كل شهر. خصص في خطة التخطيط المالي الشخصي الخاصة بك جزءًا إضافياً لسدادها بأسرع وقت — لأن فائدتها دائماً أعلى من أي عائد استثماري محتمل.
🚀 الخطوة 7: ابدأ الاستثمار — حتى لو بمبلغ صغير
لا تنتظر حتى "يصبح دخلك كبيراً". استثمار 100 ريال شهرياً في صناديق الاستثمار خير من لا شيء. أقوى سلاح في الاستثمار هو الوقت بفضل الفائدة المركّبة — وهو أيضاً المورد الوحيد الذي لا يمكنك استعادته إذا أضعته.
📊 4. نموذج ميزانية شهرية جاهز للتطبيق الفوري
فيما يلي نموذج عملي قابل للتعديل وفق دخلك الفعلي. هذا النموذج هو القلب النابض لأي تخطيط مالي شخصي ناجح. انسخه إلى جدول بيانات أو اطبعه وابدأ الآن.

| الفئة | البند | المخطط (ريال) | الفعلي (ريال) | الفرق ± |
|---|---|---|---|---|
|
🔴 ضروريات (50%) |
الإيجار / القسط السكني | 1,500 | ____ | ____ |
| الفواتير (كهرباء، ماء، إنترنت) | 400 | ____ | ____ | |
| المواصلات (بنزين / مواصلات عامة) | 500 | ____ | ____ | |
| المواد الغذائية والطعام | 600 | ____ | ____ | |
|
🟡 مهمات (15%) |
تعليم / كتب / دورات | 300 | ____ | ____ |
| صحة وأدوية | 200 | ____ | ____ | |
| ملابس أساسية | 200 | ____ | ____ | |
|
🟢 ترفيه (15%) |
مطاعم وكافيهات | 300 | ____ | ____ |
| اشتراكات ترفيهية | 100 | ____ | ____ | |
| تسوق وهوايات | 300 | ____ | ____ | |
|
💰 ادخار (20%) |
صندوق الطوارئ | 600 | ____ | ____ |
| استثمار / تقاعد | 600 | ____ | ____ | |
| 🏁 الإجمالي الشهري | 6,000 | ____ | ____ | |
* هذا النموذج مبني على دخل شهري قدره 6,000 ريال. عدّل الأرقام بما يتناسب مع دخلك الفعلي مع الحفاظ على نسب 50/30/20 قدر الإمكان.
📅 5. ماذا تفعل يومياً وشهرياً وسنوياً في التخطيط المالي الشخصي؟
الاستمرارية هي سر نجاح التخطيط المالي الشخصي. إليك جدولاً زمنياً تطبيقياً ثلاثي المستوى — صغيراً كان دخلك أم كبيراً.
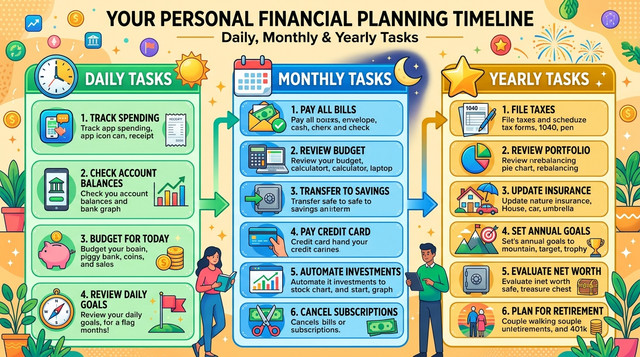
☀️ يومياً — 5 دقائق فقط
- ✅ سجّل كل مصروف فور حدوثه (تطبيق أو دفتر صغير).
- ✅ تحقق من رصيد حسابك مرة واحدة — لا أكثر ولا أقل.
- ✅ اسأل نفسك قبل أي شراء: «هل أحتاجه فعلاً الآن؟»
📆 شهرياً — 30 إلى 60 دقيقة
- ✅ راجع ميزانيتك مقارنةً بالإنفاق الفعلي في آخر كل شهر.
- ✅ حوّل مبلغ الادخار المخطط قبل إنفاق أي شيء («ادفع لنفسك أولاً»).
- ✅ راجع فواتيرك واشتراكاتك — ألغِ ما لا تستخدمه.
- ✅ حدّث أهدافك المالية الشهرية وفق ما تغيّر في حياتك.
- ✅ تتبع تقدّمك نحو صندوق الطوارئ أو هدفك الرئيسي.
🎯 سنوياً — يوم كامل للمراجعة الشاملة
- ✅ راجع أهدافك المالية السنوية: هل تحققت؟ وإن لم — لماذا؟
- ✅ قيّم محفظتك الاستثمارية وأعد التوازن إن لزم.
- ✅ حدّث خطط التأمين والحماية الصحية لأسرتك.
- ✅ ضع أهدافاً مالية جديدة للسنة القادمة بأرقام محددة وواقعية.
- ✅ احتفل بإنجازاتك المالية — مهما كانت صغيرة! 🎉
🧮 6. أداة حسابية بسيطة للتخطيط المالي الشخصي
استخدم هذه المعادلات في أي جدول بيانات (Excel أو Google Sheets) لتعزيز تخطيطك المالي الشخصي بدقة رياضية — دون الحاجة إلى خبرة مالية متقدمة.
📐 المعادلات المالية الأساسية
1. صافيك الشهري (هل أنت في ربح أم خسارة؟):
صافي الشهر = إجمالي الدخل - إجمالي النفقات
2. نسبة ادخارك الشهرية:
نسبة الادخار (%) = ( المبلغ المدخر ÷ الدخل الشهري ) × 100
📌 مثال: ادخرت 900 من 6,000 ← (900 ÷ 6,000) × 100 = 15%
3. الوقت اللازم لبناء صندوق الطوارئ:
عدد الأشهر = هدف الصندوق ÷ المبلغ المدخر شهرياً
📌 مثال: هدفك 12,000 ريال | تدخر 800 شهرياً ← 12,000 ÷ 800 = 15 شهراً
4. توزيع قاعدة 50/30/20 تلقائياً:
ضروريات = الدخل × 0.50 | ترفيه = الدخل × 0.30 | ادخار = الدخل × 0.20
📌 مثال: دخل 8,000 ← 4,000 + 2,400 + 1,600
5. قاعدة 72 — متى يتضاعف مالك؟
سنوات المضاعفة = 72 ÷ معدل العائد السنوي (%)
📌 مثال: عائد 6% سنوياً ← مالك يتضاعف في 72 ÷ 6 = 12 سنة
🏁 الخلاصة — التخطيط المالي الشخصي في جملة واحدة
"التخطيط المالي الشخصي = معرفة ما تملك + التحكم في ما تنفق + الادخار بانتظام + الاستثمار بصبر — تماماً كرحلة طويلة بخريطة واضحة."
التخطيط المالي الشخصي ليس معقداً، وليس حكراً على الأثرياء. هو مجموعة من القرارات اليومية الصغيرة التي تتراكم لتصنع فارقاً هائلاً على المدى البعيد — ريال بريال، شهراً بشهر، سنةً بسنة.
ابدأ بخطوة واحدة فقط اليوم: سجّل دخلك ونفقاتك لمدة أسبوع. هذه الخطوة البسيطة ستُغيّر نظرتك للمال إلى الأبد. تذكّر: لا يوجد وقت «مثالي» للبدء — الوقت المثالي هو الآن.
🚀 ابدأ رحلتك المالية اليوم!
شارك هذا الدليل مع شخص يقول دائماً «لا أعرف أين تذهب راتبي!» —
ربما أجاب عن سؤاله الكبير.
وأخبرنا في التعليقات: ما أكبر تحدٍّ مالي تواجهه الآن؟
وسنساعدك في إيجاد الحل! ⬇️
❓ أسئلة شائعة — التخطيط المالي الشخصي
من أين أبدأ التخطيط المالي الشخصي إذا كان دخلي محدوداً جداً؟
ابدأ بخطوة صغيرة واحدة: سجّل كل إنفاقك لمدة شهر كامل بدون تغيير أي شيء. هذا وحده سيُريك أين تختفي أموالك. ثم طبّق قاعدة 50/30/20 مع أي مبلغ — حتى ادخار 50 ريالاً شهرياً هو بداية حقيقية. الأهم هو الاتساق وليس الحجم.
هل يمكن لربّة المنزل تطبيق التخطيط المالي الشخصي بدون دخل خاص؟
نعم تماماً — بل إن دورها محوري في التخطيط المالي الأسري. ربّة المنزل تُدير ميزانية الإنفاق اليومي بشكل مباشر وهذا أثر هائل. يمكنها تطبيق مبادئ التخطيط المالي الشخصي على دخل الأسرة الكلي، وتتبع النفقات، وبناء صندوق طوارئ عائلي مشترك.
ما أفضل تطبيق للتخطيط المالي الشخصي؟
من أبرز الخيارات المتاحة: YNAB (You Need A Budget) للمهتمين بالتخطيط المتقدم، Mint للمبتدئين بواجهة سهلة، وتطبيق مصاريف للناطقين بالعربية. كما يمكن الاعتماد ببساطة على جداول Google Sheets مجاناً — المهم أن تستخدم أداة تُناسبك وتستمر عليها.
ما الفرق بين الادخار والاستثمار في إطار التخطيط المالي الشخصي؟
الادخار = وضع المال في مكان آمن (حساب بنكي أو كاش) للاستخدام
قريب أو متوسط المدى — مثل صندوق الطوارئ أو هدف قادم خلال سنة.
الاستثمار = تشغيل المال في أصول (أسهم، صناديق، عقار) لتحقيق نمو
على المدى البعيد مع قبول درجة من المخاطرة.
كلاهما ضروري — لكن صندوق الطوارئ يأتي قبل أي استثمار.
كم من الوقت يستغرق التخطيط المالي الشخصي يومياً؟
لا يحتاج إلى أكثر من 5 دقائق يومياً لتسجيل المصروفات، و30 إلى 60 دقيقة شهرياً للمراجعة الشاملة، ويوم واحد كاملاً للمراجعة السنوية. الاتساق والانتظام أهم بكثير من الوقت المستثمر — عادة صغيرة يومياً تُحدث فارقاً ضخماً بعد سنوات.
📚 المصادر والمراجع
- Investopedia — Personal Finance Basics — investopedia.com
- U.S. Federal Trade Commission — Consumer Information: Money & Credit — consumer.ftc.gov
- Elizabeth Warren & Amelia Warren Tyagi — All Your Worth: The Ultimate Lifetime Money Plan. Free Press, 2005. (المرجع الأصلي لقاعدة 50/30/20)
- Dave Ramsey — The Total Money Makeover: A Proven Plan for Financial Fitness. Thomas Nelson, 2013. (مرجع كلاسيكي في التخطيط المالي الشخصي)
التعليقات 0
كن أول من يعلّق على هذا المقال.